
일반기업회계기준 질의회신2003-103
위험회피회계 적용 여부
질의
- A은행은 아래와 같은 구조로 이자율스왑 계약의 체결, 대출의 실행 및 금융채 발행계약에 따른 향후 5년 동안의 금리변동에 따른 현금흐름위험을 회피하고자 함
<이자율 스왑거래 및 대출, 차입거래의 구조>
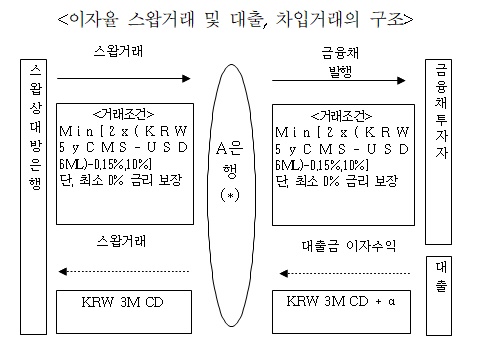
(*) 거래 실행 후 은행의 순현금흐름 : ①-②+③ = α
- ① 스왑거래 현금흐름 : Min[2x(KRW 5y CMS - USD 6ML)-0.15%, 10%] - KRW 3M CD
- CMS(Constant Maturity Fixing Rate)
- ② 차입거래 이자비용 : Min[2x(KRW 5y CMS - USD 6ML) - 0.15%, 10%]
- ③ 대출거래 이자수익 : KRW 3M CD + α
- 은행은 상기 거래에 대하여 위험회피회계를 적용하고자 하고 있으며 다음과 같이 【해석53-70】*에서 제시하는 위험회피회계 적용요건을 충족하는 경우 동 거래에 대하여 현금흐름 위험회피 회계를 적용할 수 있는가?
회신
- 공정가액 위험회피회계를 적용하는 것이 타당함
- 기업회계기준 등에 관한 해석53-70은 일반기업회계기준 제6장(금융자산·금융부채) 제3절(파생상품)으로 대체
출처: 회계위키(https://accountingwiki.co.kr/kgaap/qnas/2003-103) · 제정·발행기관: 금융감독원 · 원문 저작권: 한국회계기준원 등 각 제정·발행기관
서식 파일(.hwp)을 한글 프로그램 없이 열려면 한글웹무료