
일반기업회계기준 질의회신2007-083
합병시 매수주체에 대한 질의
질의
A사는 동일한 상호출자제한집단 소속 B사를 흡수합병
- 합병전․후 주주현황 (합병비율 A : B = 1 : 0.93)
-
| 구분 | A사(합병전) | B사(합병전) | A사(합병후) | ||||||
| 주식수 | 지분율 | 주식수 | 지분율 | 주식수 | 지분율 | ||||
| 甲(개인)주1 | 575,500주 | 67% | 575,500주 | 29.42% | 43.91% | ||||
| 乙(법인)주2 | 283,456주 | 33% | 283,456주 | 14.49% | |||||
| 763,607주 | 64.70% | 710,155주 | 36.30% | 56.09% | |||||
| 丙(법인)주3 | 354,000주 | 30% | 329,220주 | 16.83% | |||||
| 丁(법인)주3 | 62,393주 | 5.30% | 58,025주 | 2.96% | |||||
| 합계 | 858,956주 | 100% | 1,180,000주 | 100% | 1,956,356주 | 100% | |||
주1) A사 등이 속한 상호출자제한집단 중 최상위 지배회사의 대주주
주2) 甲(개인) 및 특수관계자가 100% 소유하고 있으며, A사 등이 속한 상호출자제한집단의 최상위의 지배회사
주3) A사 B사와 동일한 상호출자제한 기업내 소속회사
- A사, B사의 경영진은 동일
- A사는 乙사의 지분법 피투자회사이며, B사 등은 乙사의 연결대상 종속회사 임
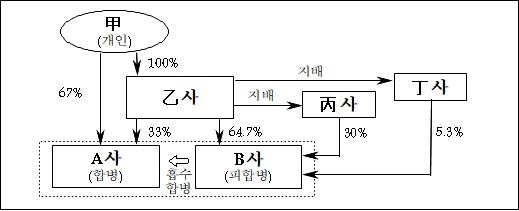
A사가 B사를 흡수합병할 경우 매수주체는?
회신
귀 질의의 경우 B사를 매수회사로 하여 매수법을 적용하는 것이 타당합니다.
출처: 회계위키(https://accountingwiki.co.kr/kgaap/qnas/2007-083) · 제정·발행기관: 금융감독원 · 원문 저작권: 한국회계기준원 등 각 제정·발행기관
서식 파일(.hwp)을 한글 프로그램 없이 열려면 한글웹무료