
일반기업회계기준 질의회신2014-001
외국모회사의 국내 종속회사간 합병시 연결장부금액에 관한 질의('20.2.7. 수정)
질의
- A사, B사, C사는 비상장 국내기업으로서 IFRS를 적용하는 외국상장기업 P사의 종속회사에 해당
- P사는 자국에서 적용되는 IFRS에 따라 연결재무제표를 작성하고, A사는 일반기업회계기준에 따라 연결재무제표 작성
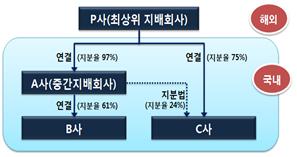
- A사가 B사와 C사를 합병할 경우 인수하는 B사 및 C사의 자산·부채에 대하여 어떤 금액으로 인식하여야 하는가?
(갑설) P사가 일반기업회계기준에 따라 연결재무제표를 작성하였을 경우의 장부금액
(을설) P사가 일반기업회계기준 또는 한국채택국제회계기준에 따라 연결재무제표를 작성하였을 경우의 장부금액
(병설) P사가 자국에서 적용되는 IFRS에 따라 연결재무제표를 작성하였을 경우의 장부금액
회신
- 을설에 따라 A사는 합병으로 인수하는 B사와 C사의 자산 및 부채를 최상위 지배회사인 P사가 국내에서 연결재무제표를 작성하였을 경우의 장부금액으로 인식하는 것이 타당하며, P사가 국내에서 연결재무제표를 작성하는 경우에는「주식회사 외부감사에 관한 법률」제13조 제1항 제1호 또는 제2호*의 회계처리기준 중 하나를 선택하여 적용 가능
- 「주식회사 외부감사에 관한 법률」제13조 제1항 제1호 또는 제2호의 규정은 「주식회사 등의 외부감사에 관한 법률」제5조 제1항 제1호 또는 제2호로 대체
출처: 회계위키(https://accountingwiki.co.kr/kgaap/qnas/2014-001) · 제정·발행기관: 금융감독원 · 원문 저작권: 한국회계기준원 등 각 제정·발행기관
서식 파일(.hwp)을 한글 프로그램 없이 열려면 한글웹무료